La digitalización de los pagos continúa ganando terreno en Panamá y empieza a modificar no solo la forma en que las personas transfieren dinero, sino también la relación entre bancos, comercios, emprendedores y consumidores. Un ecosistema más digital, en el que el efectivo comienza a perder terreno.
Uno de los ejemplos de esta transformación es Yappy, plataforma que nació en 2019 como un servicio exclusivo de Banco General y que posteriormente abrió su ecosistema a otras instituciones financieras.
Actualmente cuenta con más de siete bancos conectados y otros cuatro están en proceso de incorporarse.
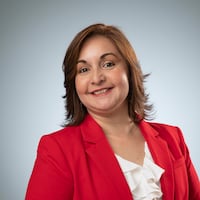
Yolianna Alfaro, vicepresidenta ejecutiva y gerente general de Yappy, señaló que la plataforma supera los 1.8 millones de clientes que mantienen conectado su número de celular con una cuenta bancaria.
El crecimiento también se refleja en el volumen de operaciones.
“Hoy en día hacemos 78 millones de transacciones; veníamos de 3 millones cuando salimos. Es un crecimiento exponencial, ya es parte del día a día”, afirmó Alfaro.

En promedio, explicó, cada cliente realiza entre 40 y 43 transacciones al mes.
“Tenemos más de 1.8 millones de clientes que tienen conectado su número de celular con su número de cuenta”
De las transferencias personales a los comercios
La evolución de la plataforma también ha estado marcada por su entrada en los pagos comerciales. Lo que inicialmente fue concebido para transferencias entre personas se extendió progresivamente hacia emprendedores, pequeñas empresas y grandes establecimientos.
“Hoy en día tenemos 34 mil comercios; estos incluyen desde comercios jurídicos hasta emprendedores y comercios informales”.
Yappy Comercial permite recibir pagos mediante códigos QR, enlaces y botones de pago para ventas en línea, entre otras modalidades.

La plataforma considera como comercio a un usuario personal que recibe más de 50 transacciones y más de $10 mil durante dos meses consecutivos. Ambas condiciones deben cumplirse.
Inclusión financiera y menos dependencia del efectivo
Alfaro considera que la digitalización de las cuentas bancarias está contribuyendo a ampliar el acceso a servicios financieros en zonas donde históricamente la presencia física de las entidades bancarias ha sido menor.
“Los bancos ya todos tienen su apertura de cuenta digital, lo cual nos hace llegar a lugares donde antes no podíamos llegar, porque si no había una sucursal era difícil que esas personas tuvieran acceso a una cuenta bancaria”, explicó.
La posibilidad de realizar transferencias desde un teléfono también reduce la necesidad de desplazarse para enviar o recibir dinero entre distintas regiones del país.

Sin embargo, Alfaro reconoce que persiste una fuerte utilización del efectivo, especialmente dentro de segmentos de la economía informal, y que la educación financiera y digital seguirá siendo determinante.
“Hay mucha educación todavía por hacer para quitar como que esa barrera de desconocimiento y miedo de no tener el efectivo”, sostuvo.
El próximo paso de la plataforma apunta a profundizar su participación en el comercio electrónico, facilitar los pagos en distintos medios de transporte y reducir los pasos necesarios para vincular cuentas y comercios.
“Desaparecer el efectivo no va a desaparecer mañana, es un trabajo de años”, señaló Alfaro, quien destacó que el proceso requerirá la participación conjunta del sistema bancario.