Panamá avanza en el proceso para salir de la Lista de Jurisdicciones no Cooperantes en Materia Fiscal de la Unión Europea, conocida comúnmente como lista de paraísos fiscales, pero todavía mantiene pendiente una evaluación clave relacionada con el intercambio de información tributaria.
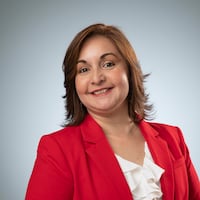
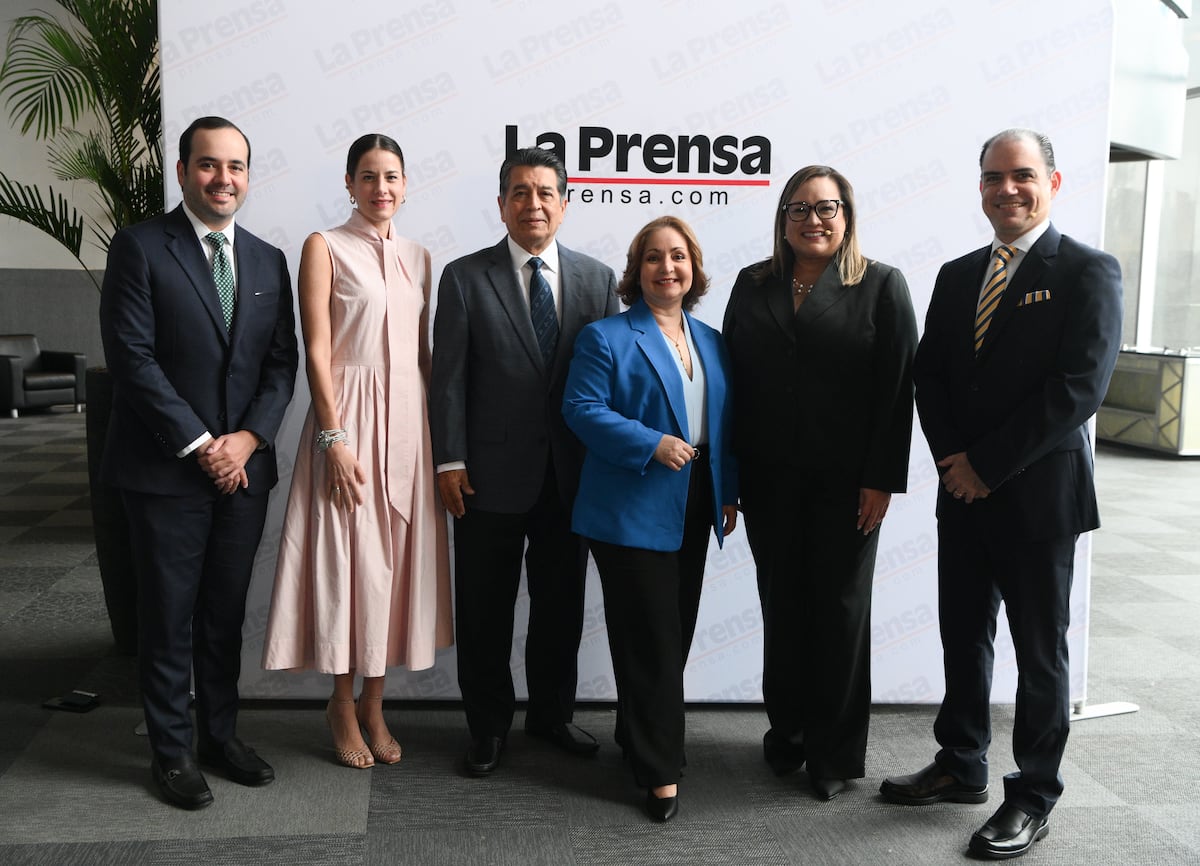
Yasmín del Carmen González, jefa de Estrategia Fiscal Internacional de DEFFI del Ministerio de Economía y Finanzas (MEF), explicó durante el Café con La Prensa “Ley de Sustancia Económica: del reglamento a la implementación”, que faltan algunas evaluaciones antes de quedar totalmente libre de esta lista.
González señaló que la aprobación de la Ley 526 de Sustancia Económica y su reglamentación permiten atender uno de los criterios que mantenía a Panamá bajo observación de la Unión Europea, relacionado con la tributación justa y la exigencia de actividad económica real para determinadas entidades que reciben rentas pasivas de fuente extranjera.
Sin embargo, aclaró que el proceso todavía no concluye.
La funcionaria explicó que Panamá mantiene pendiente el criterio relacionado con el intercambio de información a requerimiento, en el cual actualmente el país tiene una calificación de “parcialmente cumplidor”, mientras que la Unión Europea exige una evaluación de “ampliamente cumplidor”.
Yasmín González, jefa de Estrategia Fiscal Internacional del Deefi del MEF
“Hoy nosotros tenemos una calificación de parcialmente cumplidor y la Unión Europea exige una calificación de ampliamente cumplidor”.
Para avanzar en este punto, Panamá solicitó al Foro Global sobre Transparencia e Intercambio de Información con Fines Fiscales de la OCDE, una revisión a profundidad, solicitud que ya fue aceptada.
“Se logró que se diera la oportunidad a Panamá de que pueda ser reevaluado”, destacó González.

La revisión está prevista para los primeros tres meses de 2027, aunque todavía no existe una fecha específica.
“La revisión a profundidad del intercambio al requerimiento se dará próximamente en los primeros 3 meses del año 2027. Todavía no existe una fecha cierta, no nos lo han otorgado hasta este momento”, explicó.
El resultado de esta evaluación será determinante para completar el proceso.
“Si nosotros logramos obtener una calificación de ampliamente cumplidor, ahora sí tenemos el cierre definitivo del proceso de salida de la lista de la Unión Europea de jurisdicciones no cooperantes en materia fiscal”, sostuvo.
González también identificó tres áreas que serán relevantes en esta evaluación: los registros contables, la información sobre beneficiarios finales y la capacidad de las autoridades panameñas para acceder a la información y responder a las solicitudes de otras jurisdicciones.
En el caso de los registros contables, destacó que el nivel de cumplimiento se ubica actualmente alrededor del 80%.
“Hoy en día el cumplimiento de este tema está en un 80%”, indicó.
Otro de los puntos que deberá mantenerse bajo control son los tiempos de respuesta. El estándar internacional establece un plazo de 90 días para atender requerimientos de información provenientes de otras jurisdicciones. González explicó que la mayor disponibilidad de registros contables ha permitido mejorar la capacidad de respuesta de la administración tributaria.
Aun cuando Panamá logre avanzar en su situación frente a la Unión Europea, González insistió en que la vigilancia internacional continuará durante el proceso.
La funcionaria también adelantó que la implementación de la Ley de Sustancia Económica será objeto de seguimiento.
Yasmín del Carmen González
“Vamos a tener un monitoreo sobre la implementación efectiva de la norma”.
¿Qué cambia para las empresas con la Ley de Sustancia Económica?
Durante el mismo encuentro, Jaime Carrizo, socio de Servicios Tributarios de KPMG Panamá, y Juan Raúl Sosa Vallarino, socio de Fabrega Molino, explicaron algunos de los principales aspectos que deberán considerar las empresas.
No aplica únicamente a holdings:
Carrizo aclaró que la norma puede alcanzar a entidades constituidas o domiciliadas en Panamá que formen parte de grupos multinacionales y reciban rentas pasivas de fuente extranjera.
Jaime Carrizo, socio de Servicios Tributarios de KPMG Panamá.
“El ámbito de aplicación de esta norma no está hecho para pensar en las entidades holding, sino que abarca un universo mucho más amplio”.
Seis tipos de rentas están bajo análisis:
La ley aplicar para rentas como dividendos, intereses, regalías, ganancias de capital, rendimientos por inmuebles y rendimientos por bienes muebles.
Tres pilares de cumplimiento
Juan Raúl Sosa Vallarino, socio de Fabrega Molino explicó que las entidades alcanzadas deberán contar con recursos humanos e instalaciones adecuadas, demostrar toma de decisiones estratégicas en Panamá y mantener costos y gastos operativos vinculados con su actividad.
La documentación será clave: Las empresas deberán conservar por un mínimo de cinco años los documentos que demuestren su sustancia económica.
Las decisiones deben tomarse en Panamá: El reglamento contempla como referencia al menos dos reuniones anuales vinculadas con decisiones estratégicas y asunción de riesgos.
La tercerización tiene límites: Sosa resumió este principio con la frase: “Se tercerizan las manos, no las decisiones”.
Juan Raúl Sosa Vallarino. socio de Fabrega Molino.
“Las empresas van a tener que guardar, por un mínimo de 5 años, toda la documentación que le dé la sustancia o que pruebe fundamentalmente la sustancia el día de mañana”.
La aplicación comenzará en 2027: El régimen entrará en vigor el 1 de enero de 2027 y la primera declaración jurada se presentará en 2028.