La crisis de Ueno Bank en Paraguay, que derivó en la intervención de la entidad financiera, el congelamiento de cuentas de millones de clientes y un escándalo político que desató un juicio contra el expresidente Santiago Peña, ha puesto nuevamente bajo la lupa la solidez de los sistemas bancarios regionales.
Además, planteó dudas sobre la independencia de los organismos supervisores y los mecanismos de protección de los ahorros de los depositantes.
El Banco Central del Paraguay inició el 2 de noviembre de 2026 un procedimiento de resolución de Ueno Bank, después de detectar que su índice de solvencia había caído por debajo del 50% del mínimo exigido.
Las investigaciones identificaron operaciones crediticias con empresas vinculadas al grupo controlador que no habían sido reveladas oportunamente, así como deficiencias en la calidad de los activos y en la documentación de determinadas transacciones.
La crisis también provocó cuestionamientos sobre los vínculos entre el sector financiero y el poder político.
En medio de este escenario, Carlos Berguido, presidente ejecutivo de la Asociación Bancaria de Panamá (ABP), aseguró que el sistema bancario panameño mantiene una posición sólida, con activos superiores a los $150,000 millones, depósitos que superan los $105,000 millones y niveles de capital y liquidez por encima de las exigencias legales.
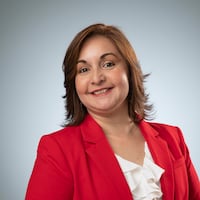
Carlos Berguido, presidente ejecutivo de la Asociación Bancaria de Panamá.
“Lo que pasó en Ueno Banco es impensable que ocurra en Panamá, pues aquello fue producto del colapso de la gobernanza corporativa del banco, junto a una supervisión comprometida”.
Berguido destacó la independencia y rigurosidad de la Superintendencia de Bancos de Panamá como elementos fundamentales para prevenir situaciones que comprometan la estabilidad financiera y los recursos de los depositantes.
Berguido sostuvo que el sistema bancario panameño no solo es solvente y líquido en exceso de los requerimientos legales, sino que es manejado con integridad.
“Lo que ocurrió con Ueno Bank fue producto del colapso de la gobernanza corporativa del banco, junto a una supervisión comprometida que parece haber obviado la diferencia entre el interés particular y el público, y olvidó que su razón de ser es la protección de los depositantes”.

El representante del gremio bancario señaló que los niveles de provisiones, capital y liquidez están por encima de las normativas locales e internacionales.
“El índice de adecuación de capital del sistema promedia el 16%, que es el doble del requerido por ley, y la liquidez legal que se sitúa en promedio en 56%, casi duplica el requisito legal, y es cuatro veces el requerimiento de la mayoría de los sistemas bancarios”, resaltó.

Berguido considera que una de las lecciones de la crisis de Ueno Bank para el caso de Panamá, es reiterar la necesidad de que los políticos no exijan a los bancos actuar de modo contrario a los intereses de los depositantes y que se debe respetar la independencia de la Superintendencia de Bancos.
“No se debe confundir el interés político o particular, con el sagrado deber de cuidado que se debe a los depositantes y sus ahorros”, sostuvo.
La banca panameña es más cautelosa y conservadora
El economista Eric Molino Ferrer también destacó la solidez del sistema bancario panameño frente a lo ocurrido con Ueno Bank en Paraguay.
A su juicio, la fortaleza de la banca local descansa en una supervisión rigurosa, adecuados niveles de capital y liquidez, y una gestión conservadora del riesgo, favorecida por la ausencia de un banco central que actúe como prestamista de última instancia.

Eric Molino Ferrer, economista.
“Nosotros no tenemos banco central y eso obliga a los bancos a ser muy, muy cuidadosos en donde ponen su capital, porque no tienen quien los rescate si les va mal”.
Molino Ferrer explicó que, a diferencia de otros sistemas financieros, los bancos panameños deben administrar sus recursos con mayor cautela, debido a que no cuentan con un mecanismo de rescate de última instancia ante eventuales dificultades.
Consideró que esta característica, lejos de representar una debilidad, contribuye a la estabilidad del sistema.
“Nosotros tenemos un sistema que es sólido y es un sistema que funciona porque tenemos un buen supervisor”, afirmó.
El economista precisó que, a junio de 2026, el índice de adecuación de capital del sistema bancario panameño se situaba en 15.72%, frente al mínimo legal de 8%, lo que refleja un margen de capitalización cercano al doble del requerido.